收购式创业的主要路径
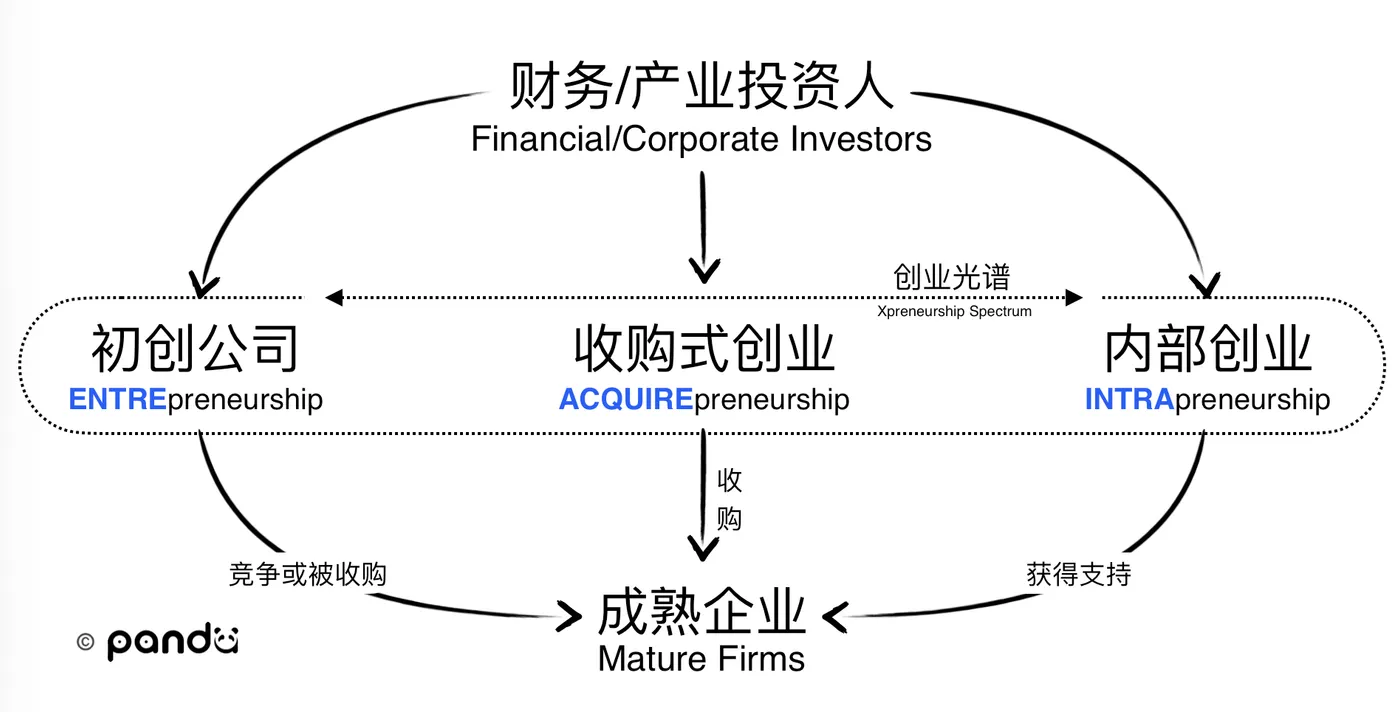
收购式创业(Entrepreneurship Through Acquisition,简称 ETA)是一条通过收购现有企业、成为企业所有者并接手经营的创业路径。搜索基金是其中一种经典模式:投资人提供寻找和收购企业所需的资金,创业者负责寻找企业、完成收购并接手经营,逐步取得与其贡献和经营表现挂钩的股权。
主要收购资金由投资人提供,创业者如何取得股权,又能在多大程度上自己作主?如果用自己的钱寻找企业,能否换来更多股权和经营自主权?搜索基金、自费搜索和长期资本等不同路径,对这些问题给出了不同的答案。
搜索基金路径
在搜索基金路径中,创业者寻找一家合适的企业,完成收购后接手经营。
搜索基金的早期实践可以追溯到 20 世纪 80 年代。1984 年,Jim Southern 创立 Nova Capital。此后,商学院毕业生 Kirk Riedinger 与 Jamie Turner 向投资人募集搜索资金,用约两年寻找可以收购的企业;斯坦福商学院于 1987 年发表了他们的案例。另一位已有经营经验的创业者 Jim Sharpe,则在 1987 年以自费搜索的方式找到并收购金属零部件制造商 Extrusion Technology,随后接手经营。[1–3]
INSEAD 按寻找企业的资金由谁承担,将常见的搜索融资模式分为三类:创业者自行承担费用的自费搜索、多位投资人共同支持的传统搜索基金,以及由一个主要投资方支持的独家赞助搜索。[4]加速器提供团队和专业服务,控股公司则是持有企业的一种组织结构,因此它们可以与不同的融资模式结合。
不同研究的统计范围也有区别。IESE 与斯坦福商学院 2026 年的国际研究,只统计首次发起的传统搜索基金(core search funds),自费搜索、独家赞助、加速器、驻企创业者及混合安排均不在其统计范围内。[5]
传统搜索基金:搜索与收购分两轮融资
传统搜索基金通常由一至两位创业者发起,先向一组投资人募集搜索资本,支付创业者薪酬和寻找、评估企业的费用;找到合适的企业后,再向投资人募集收购资金,并结合贷款等方式完成收购。IESE 2026 年国际研究显示,2024 至 2025 年发起的传统搜索基金,投资人数中位数为 15 位,搜索资本中位数约为 50.2 万美元。[5]
搜索阶段的投资人通常享有参与收购出资的权利,但没有继续出资的义务。找到企业后,创业者仍需向投资人说明为什么值得收购、价格是否合理,再协调资金和专业顾问,推进交易。交割后,创业者担任主要经营负责人,投资人通过董事会参与治理、提供经验与关系支持。
单人创业者通常有机会逐步取得约 20% 至 25% 的管理层股权,两人团队合计通常约为 30%。这些股权分阶段取得,与完成收购、持续任职和经营表现挂钩。创业者主要凭寻找企业和接手经营的工作获得股权,主要资金则由投资人提供。[6]两轮融资、参与者与权益安排的详细说明,见搜索基金 101。
自费搜索:创业者承担搜索费用
自费搜索者以个人资金承担寻找企业和早期评估的费用,搜索期通常没有薪酬。找到合适的企业后,创业者再用个人资金、贷款、向卖方分期付款,以及引入其他股东等方式筹集收购款,随后接手经营。自行承担搜索费用,并不意味着收购资金全部来自个人。
创业者可以自主选择地区、行业和标的规模,也要承担搜索期生活费、评估费用和未完成交易的成本。耶鲁管理学院 2017 年的案例列示,创业者可能持有约 30% 至 100% 的股权;实际持股与经营主导权取决于收购融资和治理安排。[7]
在美国和日本,符合条件的收购可以获得相应的贷款支持,例如美国小企业管理局(SBA)支持的 7(a) 贷款,以及日本政策金融公库的小型并购融资。[8–9]对现金流能够支持还款的企业,债务融资有助于减少外部股权需求,创业者也需要自行组织融资与专业顾问。
独家赞助搜索:由一个主要投资方支持
独家赞助搜索(single-sponsor search)由一家机构、家族办公室或主要投资人承担搜索费用,并决定是否为找到的企业投入收购资本。创业者负责寻找企业、建立卖方关系和接手经营,收购时也可以引入贷款或共同投资人。
与分别向多位投资人募集搜索资金相比,这种安排让创业者主要与一个出资方合作。出资方可以提供尽调、交易和经营方面的支持,双方需要事先商定寻找什么企业、如何决定是否收购,以及收购后由创业者作出哪些经营决定。出资方是否愿意继续投入,是收购能否推进的关键;创业者的持股比例和决策权限也由双方约定。
Halstatt Legacy Partners 曾支持 Jordan Scheiman 在 2017 年收购汽车贷款企业 RedRock Financial:赞助方提供资本与专业支持,Scheiman 接手经营,双方计划长期持有这家企业。[10]
搜索基金加速器与支持平台
搜索基金加速器通常同时支持一组创业者。平台的投资、尽调与交易人员协助多位创业者评估企业、安排融资和推进收购,也提供培训、搜索工具与导师指导。创业者负责接触企业主、维护卖方关系,并在收购后担任 CEO。[11]
2015 年成立的 Search Fund Accelerator(SFA)将同一批加入的创业者组织在一起,并提前安排承诺投入的资本,为他们寻找和收购企业提供支持。[12]SFA 的创业者股权激励以 25% 为基础。创业者拿出其中一小部分,通过共同基金(Common Fund)换取同届其他创业者所收购企业的相应权益。这样,创业者除了分享自己所经营企业的收益,也能分享同届其他企业的部分收益。[13]
平台可以作为主要出资方,也可以为自费搜索者提供专业支持。NextGen Growth Partners 的驻企 CEO 计划[14]、亚太的 SMEVentures[15]和日本 JaSFA/JSFP[16]也为收购创业者提供资金或专业团队支持,但各家机构的出资方式、创业者持股比例和职责分工有所不同。
自费搜索与机构支持的混合安排
创业者可以自行承担搜索费用,同时使用机构的培训与交易服务;也可以先自费寻找企业,经过一段合作后再由机构出资。日本的 Search Fund Japan 设置最长约六个月的初步搜索期,双方先通过这段时间了解彼此,再决定是否由机构出资,支持创业者继续寻找企业。机构随后支持搜索费用、尽调与收购,创业者也须投入个人资金。[17]
Pursuant Capital 采用自费搜索与平台支持的组合:创业者承担搜索费用,平台提供培训与交易支持,收购时再组合个人资金、贷款和外部股权。
SPUR 则帮助有经营经验的人寻找可收购的企业,找到合适的收购对象后,再组织投资人出资。John Sheffield 于 2021 年通过这条路径收购学校影音设备企业 Advanced Classroom Technologies,随后担任 CEO。[10]
长期资本与控股公司路径
长期存续企业(Long Duration Enterprise,简称 LDE)在首次收购前安排长期承诺资本;控股公司通过母公司持有企业。LDE 主要解决长期收购所需的资金如何提前安排;控股公司则是一种组织结构,由母公司持有旗下企业。同一个收购平台可以同时采用这两种安排。
长期存续企业:提前安排多次收购的资本
LDE 从一开始就计划长期经营,并陆续收购多家企业,因此会按十年以上的时间跨度安排资金、股东权利和董事会职责。创业者先取得长期承诺资本,再根据董事会批准的收购与经营需要分次调用,减少每次找到企业后重新组织资金的工作。
这条路径延伸自搜索基金生态,创业者可以先亲自经营首家企业,再逐渐组建经营团队,承担后续收购与资本配置。提前安排长期资金,可以支持后续收购;创业者仍需逐步建立团队,为旗下企业找到合适的经营负责人。
斯坦福商学院的2026 年搜索基金报告将 LDE 与传统搜索基金分开统计。其美国和加拿大的 67 家 LDE 样本中,承诺资本中位数为 2,000 万美元;已完成首笔收购的样本中,约三分之二的创始人先亲自经营首家企业。承诺资本反映长期平台的资金安排,并非首笔收购价格。[18]IESE 同期另识别了美国和加拿大以外的 13 家 LDE,多数仍处早期,现有数据尚不足以评估其投资表现。[5]
经营者主导的控股公司:母公司持有并支持多家企业
经营者主导的控股公司通过母公司持有企业,收购资金可以来自创始资本、外部股权、债务和经营现金流。创业者可以从亲自经营首家企业起步,随后进行补充收购或建立多家企业的组合;母公司配置资本、参与治理,子公司负责人承担日常业务。
Newbury Franklin 通过母公司长期持有多家企业,同时支持创业者寻找和收购企业,并在收购后担任 CEO。母公司提供支持,各家企业的经营者负责日常业务。联合创始人 Mark Anderegg 在耶鲁管理学院的案例中介绍了这种分工,Newbury Franklin 的机构介绍也说明了其经营取向。[10,19]
控股结构本身不规定持有期限,也不要求首笔收购前已经募集长期资本。它可以与 LDE 结合,也可以依靠逐笔融资和经营现金流扩展。相关讨论见搜索基金的长期经营路径。
通过收购建设新业务
创业者可以围绕新业务目标,收购既有企业或部分业务,取得技术、团队、客户与渠道,再将其组合为新的产品和服务。资本除了支付收购价款,还要支持交割后的研发、团队整合与市场开拓;资金可以来自发起人、机构投资人和债务融资,也可以采用控股公司持有被收购企业。
现有企业通过收购开展新业务,是企业层面的收购式创业(Corporate ETA)。企业可以利用自有资金、借款或股权融资完成收购,再将取得的能力与原有业务结合。集团决定战略方向和资本投入,新业务团队负责产品开发与经营,经营授权和激励由集团安排。2024 年一项企业创业研究也将收购列为发展新业务的一种方式。[20]
新公司也可以通过收购取得开展业务所需的技术和团队。沉浸式科技与娱乐企业 COSM 就将原本用于天文馆和主题公园的技术,应用到了新的观赛场景。其洛杉矶场馆将球幕显示、赛事直播与餐饮结合,为观众提供沉浸式体验。
这些能力部分来自收购。2020 年,COSM 收购 Evans & Sutherland 及其子公司 Spitz,并收购 LiveLike 的 VR 业务,将显示、三维渲染、球幕设计制造与赛事内容制作能力结合起来。其资本方是 Winn 家族办公室旗下的 Mirasol Capital。[21–22]
通过 SPAC 发起公开市场收购
特殊目的收购公司(SPAC)先通过首次公开发行(IPO)募集资本,将资金存入托管账户,再寻找私营企业,通过合并使其进入公开市场。美国常见结构约定约两年完成交易;未完成时,通常清算并向公众股东返还托管资金。
合并时,公众股东通常可以选择继续持股或赎回股份,赎回会减少交易可用资金。发起人可以向机构投资人另行募集股权资金,即上市公司私募融资(PIPE),或安排其他融资。标的原股东也可以将所持股权换成合并后公司的股份,最终持股比例由交易估值、赎回与融资共同决定。
发起人的股权报酬通常称为 promote。在传统结构中,发起人以较低成本取得创始股份。IPO 完成后、与目标企业合并前,这部分股份通常占 SPAC 总股份的约 20%。合并后的持股比例,则会受到目标企业估值、公众股东赎回和新增融资的影响。Klausner 等对 2019 年 1 月至 2020 年 6 月完成合并的 47 家 SPAC 的研究显示,发起人净股权报酬占合并后股权的中位数为 7.7%。[23]发起人主要承担融资、交易与治理,标的团队通常继续经营。IESE 国际搜索基金中心学术主任让·赛门在讨论广义收购式创业时,也将 SPAC 纳入其中:发起人主要负责寻找企业、融资和推动交易,通常由原有管理团队继续经营企业。[24–26]
不同路径下的收益与取舍
选择不同路径,创业者投入的资金、能够获得的股权、承担的经营责任和拥有的决策权也会不同。更高持股可能伴随更多个人投入;机构提供资本和团队,也会参与投资与经营决策。对创业者而言,这些差别直接影响潜在回报、个人风险与经营自主权。
个人投入与股权回报
传统搜索基金的创业者主要以搜索和经营贡献取得股权;自费搜索者则承担更多前期成本,也有机会保留更高持股。两者的取舍在于,创业者愿意投入多少个人资金、承担多少搜索风险,以换取相应的收益份额。
引入赞助方或平台资本,可以降低个人出资压力;创业者也按双方约定的股权与激励方案分享企业增值。[10]
经营自主权与机构支持
保留控股权的自费搜索者,通常对发展方向和持有期限有更大影响。传统搜索基金的创业者持股较少,但作为 CEO 领导日常经营,扩大投资、利润分配或出售公司等重大决定,则受董事会与股东安排约束。股权决定收益份额,表决权、董事会席位与经营授权决定实际决策范围。
自己决定如何寻找企业,也意味着要自己寻找投资人、安排贷款,并聘请律师、会计师等专业顾问。赞助方或平台可以提供交易团队,同时会参与搜索方向、收购判断和预算决策。耶鲁管理学院案例中的 Judd Lorson 因交易经验不足加入 SFA,接受平台对搜索方向的更多约束,以获得投资人、实习生和专业顾问的支持。[7]机构支持可以补充经验,创业者仍须建立卖方信任、提出判断并吸收反馈;《搜索基金与收购式创业》提出的“7H 搜索人资质”,也强调创业者需要持续学习、诚实守信,并将判断落实到行动中。[24]
接手经营后,无论持股多少,客户流失、员工离职和现金紧张都需要 CEO 组织处理。平台可以协助分析问题,经营负责人仍需带领团队解决问题,并对经营结果负责。管理多家企业或建设新业务,还会增加选择经营者、配置资本或整合技术与团队的要求。相关讨论见成功收购创业者的特质。
不同路径的主要取舍
| 路径或安排 | 股权与经营角色 | 主要职责 | 专业支持 |
|---|---|---|---|
| 传统搜索基金 | 单人有机会逐步取得约 20% 至 25% 的管理层股权。 | 寻找企业、组织融资、领导经营,与投资人协作。 | 投资人提供经验和人脉引荐,董事会与专业顾问提供指导。 |
| 自费搜索 | 耶鲁列示可能持股约 30% 至 100%,可保留控股权。 | 承担搜索成本,筹集资金、聘请顾问并接手经营。 | 创业者自行建立的导师、投资人及顾问网络。 |
| 独家赞助搜索 | 与主要机构共同持有企业,接任 CEO。 | 寻找企业、提出收购判断、接手经营。 | 赞助方出资,并组织交易和经营支持。 |
| 搜索基金加速器与支持平台 | SFA 方案以 25% 为基础;其他平台各有安排。 | 寻找机会、维护卖方关系、领导经营。 | 共享工具、交易团队、导师与同伴。 |
| LDE | 可先任首家企业 CEO,随后管理企业组合。 | 组织长期资本、经营团队与后续收购。 | 长期投资人与董事会;团队逐步建立。 |
| 经营者主导的控股公司 | 持有母公司股权,组织多家企业经营。 | 选择经营负责人、配置资本、支持各家企业。 | 子公司经营者与母公司团队。 |
| 通过收购建设新业务 | 股权按出资与治理安排确定,组建团队,负责新业务经营。 | 整合技术与团队、开发产品、开拓新市场。 | 被收购企业的专业团队、资本方与外部顾问。 |
| SPAC | 取得发起人权益,参与公司治理。 | 寻找标的、组织融资与合并。 | 投行、专业顾问和标的管理团队。 |
理解收购路径的相关概念
MBI 与 MBO:接手团队的来源
管理层买入(Management Buy-in,MBI)由企业外部的管理者或管理团队取得股权并接替原有管理层[27];管理层收购(Management Buy-out,MBO)由企业原有的董事或高级管理人员买下全部或部分股权。[28]
外部创业者通过搜索找到企业、完成收购并接任 CEO,这笔交易也可以具有 MBI 的特征。MBI 和 MBO 说明接手团队来自哪里,本身不规定搜索成本、收购融资和股权激励的安排。
私募股权与战略收购:资本角色与收购目的
私募股权投资由机构组织资本,投资非上市企业并参与治理。机构可以自行主导收购,也可以成为创业者的赞助方,支持其寻找和经营企业。
战略收购由现有企业为产业协同、市场进入或能力补充而发起,标的通常纳入集团体系。私募股权和战略收购,主要解释谁出资、为什么收购;MBI 和 MBO 则解释谁来接手企业。同一笔交易可以同时涉及这些概念。
棕地与绿地投资:利用既有业务或从零建设
棕地投资(brownfield investment)指向已经建成或投入运营的企业、设施或资产,与从零建设的绿地投资相对。它说明投资对象已经存在,收购式创业则进一步涉及创业者如何取得股权和承担经营责任。[29]
《搜索基金与收购式创业》也讨论了搜索转向绿地创业的情况:创业者寻找企业后,认为从零创办业务比收购现有企业更合适,转而与投资人合作建立新公司。[24]这是从搜索过程中产生的另一条创业路径。收购与新建也可以结合:COSM 通过收购取得技术与制作能力,随后新建沉浸式场馆。前者取得现有业务,后者建设新的经营设施。[30]
中国与亚太的实践考量
在中国与亚太,这些路径的实践需要结合当地的出资与交接条件。首先要看,是否有投资人愿意在收购对象尚未确定时承担搜索费用,以及他们希望获得哪些权利。找到企业后,还要看能否获得贷款、引入其他股东,或与卖方约定分期付款。这些条件会影响创业者需要投入多少个人资金,以及最终能够保留多少股权。
经营交接涉及原企业主与新负责人的分工。原企业主若继续持股或留任,客户关系和关键决策如何交接?采用机构赞助或平台支持时,还需明确收购、预算、管理团队任免与再次出售的决定权。
资料来源
- [1]University of Chicago Booth School of Business,《The Evolution of Entrepreneurship through Acquisition》,2016 年
- [2]Harold Grousbeck、David Dodson,《Kirk Riedinger and Jamie Turner》,Stanford Graduate School of Business,1987 年,案例 SB102
- [3]Harvard Business School Baker Library,《James Sharpe》,2003 年 1 月口述史访谈
- [4]Ivana Naumovska、Kudirat Olateju,《Buy then Build: Be an Entrepreneur Without the Start-Up》,INSEAD Knowledge,2025 年 1 月 20 日
- [5]Ann-Sophie Kowalewski、Juan Naranjo、Peter Kelly、Jan Simon,《International Search Funds – 2026: Selected Observations》,IESE 商学院与斯坦福商学院,2026 年,数据截至 2025 年底
- [6]斯坦福商学院,《A Primer on Search Funds: A Practical Guide for Entrepreneurs Embarking on a Search Fund》,2026 年版
- [7]A. J. Wasserstein,Yale School of Management,《Searching for a Search Fund Structure: A Student Takes a Tour of Various Options》,2017 年,相关内容:Judd Lorson 案例、附表 1(第 10 页)
- [8]U.S. Small Business Administration,《7(a) Loans》
- [9]日本政策金融公库,《スモールM&A向け融資の活用法》
- [10]Nicholas Rice、A. J. Wasserstein,《Exploring Various Search Fund Structures》,Yale School of Management,2021 年,相关章节:自费搜索、加速器、单一赞助、自费搜索加速器、职业中期加速器与控股公司
- [11]Search Fund Accelerator,《How It Works》
- [12]Search Fund Accelerator,《Who We Are》
- [13]Search Fund Accelerator,《SFA Economics》
- [14]NextGen Growth Partners,《CEO-in-Residence Program》
- [15]SMEVentures,《About SMEVentures》
- [16]Japan Search Fund Accelerator,《Japan Search Fund Platform》
- [17]Search Fund Japan,《面向希望成为收购创业者的人》
- [18]Peter Kelly、Stefanos Zenios、Dom Ng,《2026 Search Fund Study: Selected Observations》,Stanford Graduate School of Business,2026 年
- [19]Newbury Franklin,《Buyers and Long-Term Builders of Recurring Revenue Businesses》
- [20]Nils Dall、Orestis Terzidis、Leon Krooß,《Harmonizing Corporate Venturing Dimensions and Its Characteristics: A Systematic Analysis》,Management Review Quarterly,2024 年 6 月 26 日在线发表
- [21]COSM,《Cosm Powers Immersive Experiences Around the World》,PR Newswire,2021 年 1 月 26 日
- [22]COSM,《Cosm Is Here: First Experiential Venue to Open in Los Angeles’ Hollywood Park on June 29》,PR Newswire,2024 年 4 月 17 日
- [23]Michael Klausner、Michael Ohlrogge、Emily Ruan,《A Sober Look at SPACs》,2020 年工作论文版本,样本为 2019 年 1 月至 2020 年 6 月完成合并的 47 家 SPAC,发起人净股权报酬口径见第 20 至 21 页及表 2
- [24]让·赛门 著,王逸樵 译,《搜索基金与收购式创业:如何收购企业并走向成功》,上海财经大学出版社,2025 年,ISBN 978-7-5642-4538-2,相关章节:第 1 章收购式创业路径与绿地投资机会、第 2 章“搜索人资质”、第 10 章董事会与企业治理
- [25]美国证券交易委员会投资者教育与宣传办公室,《What You Need to Know About SPACs — Updated Investor Bulletin》,2024 年 8 月 21 日
- [26]美国证券交易委员会,《Special Purpose Acquisition Companies, Shell Companies, and Projections》,2024 年,Release No. 33-11265,结构说明见第 8 至 11 页
- [27]Deutsche Börse,《MBI(Management Buy-in)》
- [28]HM Revenue & Customs,《Management Buy Out》,2025 年更新
- [29]World Bank Group,《Shifting Shores: Foreign Direct Investment Relocations and Political Risk》,2025 年
- [30]COSM,《Cosm and Award-Winning Artist Nancy Baker Cahill to Unveil First-Ever Shared Reality Art Experience》,含洛杉矶 Hollywood Park 首家场馆动工说明